

TL;DR: Den Stop Loss mit dem ATR Indikator berechnest du, indem du bei einem Long-Trade das 1- bis 2-Fache der ATR im Tageschart vom Einstiegskurs abziehst. Die Average True Range von J. Welles Wilder Jr. misst die durchschnittliche Kursspanne pro Kerze über N Perioden. Danach passe ich die Positionsgröße an den Stop-Abstand an, damit mein Risiko in Euro gleich bleibt. Bei doppelter ATR und gleichem Faktor halbiert sich die Position. Die ATR zeigt keine Richtung und ersetzt kein Einstiegssignal.
ATR Indikator (Average True Range): Stop Loss berechnen 2026
Aktualisiert am 6. Oktober 2026
Die Average True Range (ATR) ist ein Volatilitätsindikator von J. Welles Wilder Jr. Sie misst die durchschnittliche Kursspanne pro Kerze über N Perioden und dient dem Stop-Abstand und der Positionsgröße.
Ein Stop, der zu eng sitzt, wird oft im normalen Marktrauschen ausgelöst. Risikoregeln wie diese prüfen wir auch im Infogespräch zur Trading-Ausbildung.
Die ATR gehört zu den wenigen Indikatoren der technischen Analyse, die ich im Alltag beachte.
Warum dein Stop trotz richtiger Richtung ausgelöst wird
Ein Stop an einer Chartmarke ignoriert die normale Kerzenspanne. Deswegen trifft ihn auch ein kurzer Rücksetzer, obwohl dein Trade in die erwartete Richtung läuft. Die ATR hilft mir beim Stop Management und in der Strategie.
Ein Stop Loss wird beim Erreichen des Stop-Preises zum Marktauftrag. Laut Deutsche Börse kann der Ausführungspreis bei schnellen Kursbewegungen vom Stopkurs abweichen.
Was ein Stop an einer Marke übersieht
Die meisten Trader arbeiten mit einem Stop Loss. Das ist meine Beobachtung, keine Statistik. Zwei Muster sehe ich oft und zwar, dass der Stop zu eng sitzt oder dass ein Stop-Out als Pech statt als Folge der Regel gilt.
„Die persönliche Betreuung mit Tradeanalysen und Feedback in persönlichen Terminen ist großartig und bringt einen durch die direkten Rückmeldungen auch weiter.“ - CF on Trustpilot
Was sich ändert, wenn der Stop der Volatilität folgt
Ich vermittle den ATR-Stop als Regelpaar aus Abstand und Positionsgröße. Ein enger Stop ohne Volatilitätsbezug löst im Marktrauschen aus und ein weiter Stop ohne kleinere Position erhöht das Risiko pro Trade.
Ich setze den Stop-Abstand als Vielfaches der ATR und passe danach die Positionsgröße an. So bleibt mein Risiko in Euro gleich.
Du lernst, was hinter der ATR steckt, wie du sie anwendest und wo du sie findest.
Was ist der ATR Indikator (Average True Range)?
ATR steht für „Average True Range“, übersetzt „durchschnittliche, echte Handelsspanne“. Sie ist ein Indikator der technischen Analyse und misst die Marktvolatilität. Du siehst damit pro Kerze, wie weit sich ein Markt im Durchschnitt bewegt.
Herkunft: Wilder und sein Buch
Welles Wilder führte die ATR in seinem Buch „New Concepts in Technical Trading Systems“ ein. Das schreibt die MetaQuotes-Hilfe. Ich nenne die Primärquelle, weil Parameter und Formeln dort ihren Ursprung haben.
True Range und ATR: die Formel
Die True Range ist der größte von drei Werten, so die MetaQuotes-Hilfe:
- Hoch minus Tief der aktuellen Kerze
- Hoch minus vorheriger Schlusskurs
- Tief minus vorheriger Schlusskurs
Bei den beiden letzten Werten zählt laut TradingView-Hilfe der Betrag, also ohne Vorzeichen.
Die ATR ist ein Mittelwert dieser True Range über N Perioden. Die deutsche MetaQuotes-Hilfe zu MetaTrader 5 nennt sie einen gleitenden Durchschnitt der True-Range-Werte.
Rechenbeispiel mit einer Kerze
Beispiel zur Veranschaulichung, kein Marktdatum: Eine Kerze hat das Hoch 1,3210 und das Tief 1,3180. Der vorherige Schlusskurs liegt bei 1,3170.
Die drei Werte lauten 0,0030 (1,3210 minus 1,3180), 0,0040 (1,3210 minus 1,3170) und 0,0010 (1,3180 minus 1,3170). Die größte Zahl ist 0,0040, also ist die True Range 0,0040.
Ein Pip ist bei den meisten Währungspaaren 0,0001. Die True Range beträgt hier 40 Pips.
Volatilität messen: ATR und Standardabweichung
Volatilität ist ein statistisches Maß für die Streuung der Renditen eines Wertpapiers oder Marktindex und heißt auch Schwankungsbreite. Sie misst nicht die Richtung der Kursänderungen, sondern nur deren Streuung.
Die ATR zeigt Volatilität in Preiseinheiten wie Pips oder Punkten, nicht in Prozent.
Volatilität und Risiko
Je höher die Volatilität, desto stärker schwankt der Kurs. Du trägst dann meist mehr Risiko pro Position.
Gemessen wird sie oft als Standardabweichung oder Varianz der Renditen. Für mich zählt die Schwankungsbreite eines Assets, da sie mein Risikomanagement bestimmt.
Bitcoin gegenüber DAX
Beim Bitcoin würde ich eine andere Positionsgröße wählen als beim DAX. Ein ATR-Wert ist eine absolute Zahl und taugt deshalb nicht für den direkten Vergleich zweier Instrumente, so Finanzwissen.
Dazu rechnest du ihn in Prozent des Kurses um, ATR geteilt durch Kurs, dann mal 100. Eine datierte Messung für Bitcoin und DAX nenne ich hier nicht.
ATR gegenüber Standardabweichung
Merkmal | ATR | Standardabweichung |
|---|---|---|
Was gemessen wird | Kursspanne je Kerze, etwa bei EUR/USD | Streuung der Renditen, etwa bei EUR/USD |
Richtungsinformation | keine | keine |
Einheit | Pips oder Punkte, etwa 40 Pips (Beispielwert) | Prozent |
Typischer Einsatz im Trading | Stop-Abstand und Positionsgröße, etwa bei EUR/USD | Vergleich von Instrumenten, etwa DAX und EUR/USD |
Ich nutze die ATR, wenn ich einen Stop in Pips oder Punkten brauche. Die Standardabweichung eignet sich, um Instrumente in Prozent zu vergleichen.
ATR im MetaTrader, MT5 und TradingView finden
Die ATR ist in MetaTrader 4, MetaTrader 5 und TradingView verfügbar. So siehst du mit wenigen Klicks die Handelsspanne jedes Assets.
MetaTrader 4: Menüpfad zum ATR
- Öffne im Menü der Software den Punkt „Einfügen“.
- Wähle „Indikatoren“ und dann „Oszillatoren“.
- Klicke auf „Average True Range“. Im Chartfenster öffnet sich ein Pop-up.
- Stelle im Pop-up die Parameter des Indikators ein.
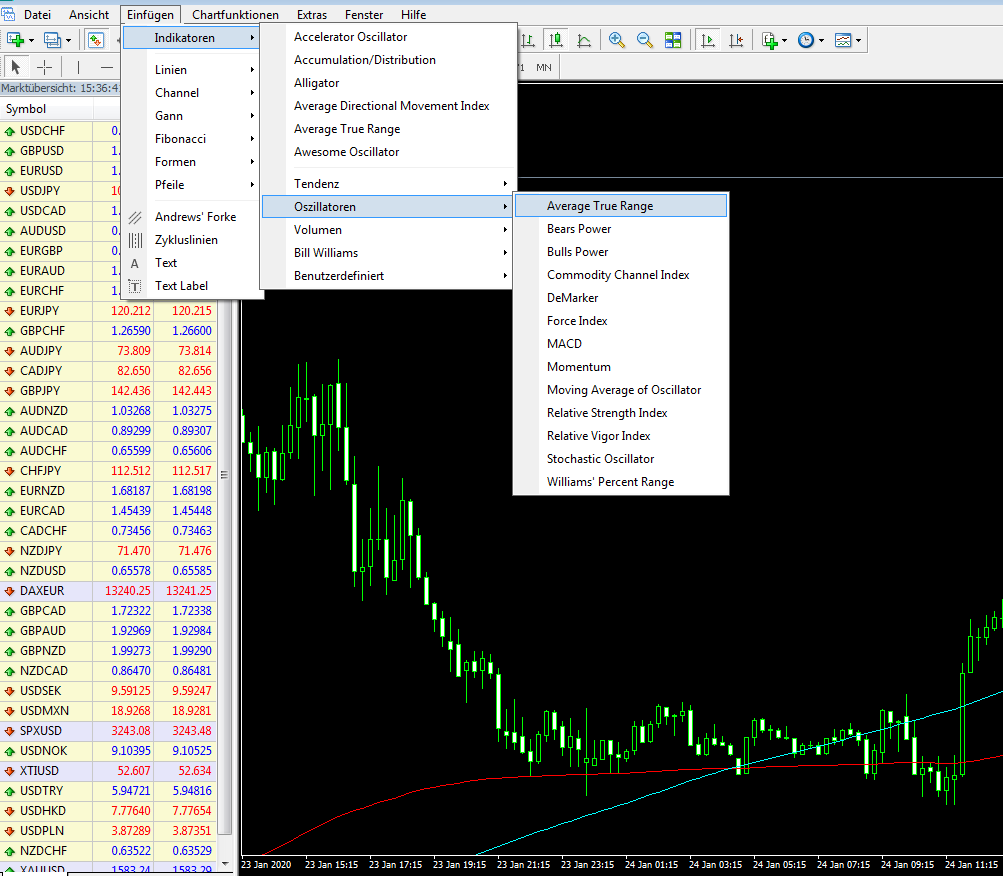
Menüpfade können sich je Build unterscheiden. Prüfe den Pfad in deiner Version.
MetaTrader 5 und TradingView
In MetaTrader 5 ziehst du die ATR aus dem Navigator ins Chart. Das ist MetaQuotes-Hilfe zufolge der einfachste Weg. Alternativ nutzt du den Befehl „Anwenden“ im Kontextmenü oder die Schaltfläche „Indikatoren“ in der Standard-Werkzeugleiste.
In TradingView fügst du die ATR über die Indikatoren des Charts hinzu. Das ist keine Empfehlung für einen bestimmten Anbieter, ich erkläre nur das Werkzeug.
Linie und Wert im Chart ablesen
Unter dem Chart erscheint ein Indikatorfenster mit einer Linie. Sie zeigt je Zeiteinheit die durchschnittliche Handelsspanne zum jeweiligen Datum.
Den genauen Wert liest du ab, wenn du den Cursor an die Linie bewegst. Das beschreibt die MetaQuotes-Hilfe für MetaTrader 5. Eine horizontale Linie aus den Tools hilft zusätzlich beim Ablesen.
ATR-Periode: 14 oder 50?
Die TradingView-Hilfe nennt 14 als Voreinstellung, und Wilder schlägt laut CMC Markets einen Zeitraum von 14 Tagen vor.
Die „Periode 50“ aus meinem früheren Beitrag ist eine bewusste Wahl, kein Standard. Im MetaTrader zeigt dir das Parameterfenster den voreingestellten Wert.
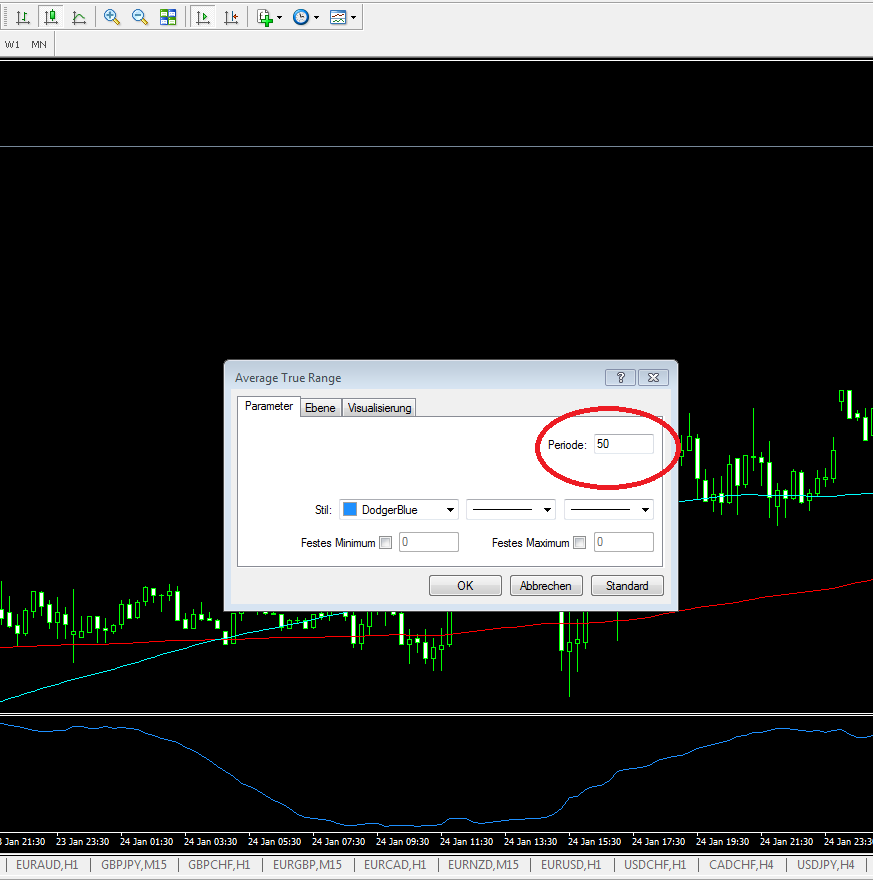
Periode 14 als Voreinstellung
Periode 14 bedeutet, dass die ATR die letzten 14 Kerzen des gewählten Zeitrahmens betrachtet. TradingView beschreibt die ATR in der Hilfe als exponentiellen gleitenden Durchschnitt der tatsächlichen Kursspanne. Andere Werte oder Visualisierungseinstellungen bearbeite ich nicht.
Die TradingView-Hilfe nennt 14 auch als weit verbreiteten Wert, die Periode bleibt aber dem Trader überlassen.
Warum ich Periode 50 nutze
Periode 50 betrachtet die durchschnittliche Handelsspanne der letzten 50 Kerzen. Ich halte das für ausreichend. Das ist meine Einschätzung, kein Testergebnis und ich behaupte nicht, dass 50 besser ist als 14.
Periode 14 gegenüber 50
Merkmal | Periode 14 | Periode 50 |
|---|---|---|
Reaktionsgeschwindigkeit | reagiert schneller auf neue Kerzen | reagiert langsamer |
Glättung | schwächer | stärker |
Folge für den Stop-Abstand | passt sich schneller an, wirkt unruhiger | bleibt ruhiger, passt sich langsamer an |
Beide Perioden sind gültige Wahlen. Welche passt, hängt von deinem Zeitrahmen und deinem Handelsplan ab.
ATR in verschiedenen Zeitrahmen
Die ATR fällt in höheren Zeitrahmen meist größer aus, weil jede Kerze mehr Zeit abdeckt. Ein Gesetz ist das nicht. Um einen ATR-Wert zu verwenden, betrachte ich ihn in mehreren Zeiteinheiten.
Die Volatilität hängt auch von der gewählten Zeitauflösung ab.
M15 gegenüber H4
Im M15 ergibt sich ein anderer ATR-Wert als im H4. Beispiel zur Veranschaulichung: 0,0004 im M15 sind 4 Pips, 0,0019 im H4 sind 19 Pips.
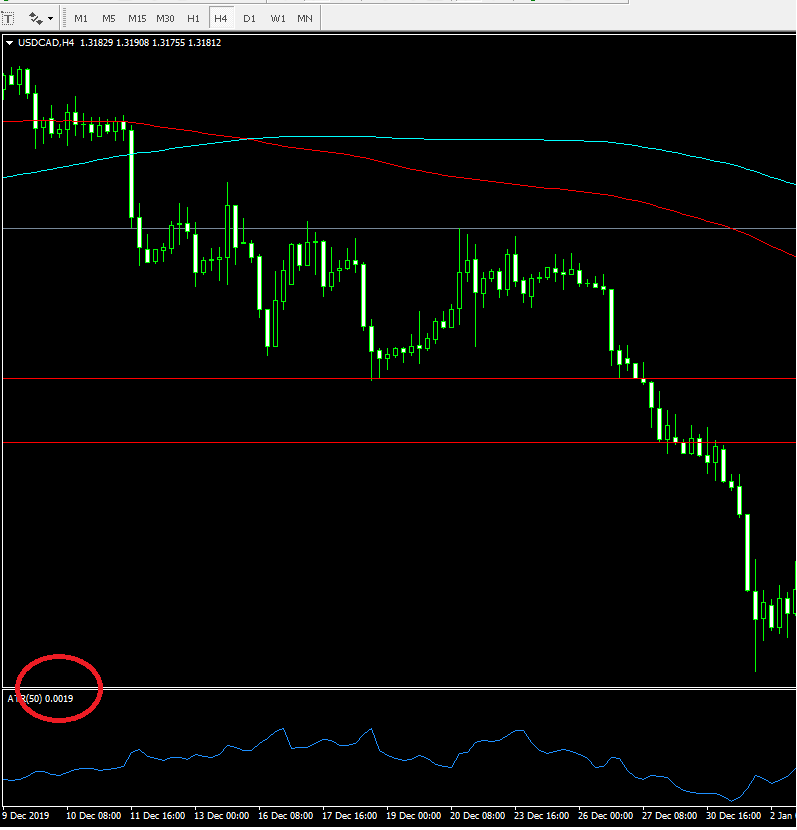
Ein Pip ist 0,0001, also gilt 0,0004 geteilt durch 0,0001 gleich 4 und 0,0019 geteilt durch 0,0001 gleich 19.
Warum ich den Tageschart nutze
Im D1 bildet eine Kerze einen kompletten Handelstag ab, deswegen schaue ich oft nur auf die D1-Werte. So vergleiche ich Märkte immer auf derselben Zeitbasis.
Die D1-ATR ist die Basis für meinen Stop-Abstand.
Zeitrahmen und Stop-Abstand
Planst du denselben Einstieg im M15 und im D1, ergeben sich zwei sehr verschiedene Stop-Abstände. Beispiel zur Veranschaulichung: Mit Faktor 2 sind das 8 Pips (2 mal 4) im M15 und 102 Pips (2 mal 51) im D1. Der Zeitrahmen bestimmt also, wie viel Luft der Trade bekommt.
Warum die ATR den Stop-Abstand bestimmt
Die ATR zeigt, wie weit sich der Kurs im Normalfall bewegt. Ein Stop jenseits dieser Spanne liegt deswegen seltener im Marktrauschen. Der Abstand zwischen Einstieg und Stop bestimmt, wie viel Geld du verlieren kannst, so die AgenaTrader-Dokumentation.
Stops an Widerständen und Unterstützungen
Viele legen den Stop oberhalb eines Widerstands bei Short-Trades oder unterhalb einer Unterstützung bei Long-Trades. Dadurch ballen sich Stops an offensichtlichen Marken.
Solche Preismarken sind zum Beispiel Level aus dem Fibonacci Retracement. Die ATR liefert ein anderes Konzept für das Stop Management.
Stops nach Volatilität
Für Newstrader ist die ATR eine Möglichkeit, das Stop Management zu verbessern. Newstrading heißt, dass ich Kursbewegungen handle, die Wirtschaftsnachrichten auslösen. Ich nutze die ATR für den Ausstieg aus einem Trade.
Marktrauschen und normale Kursspanne
Unter normalen Bedingungen wird der Stop im Marktrauschen nicht so schnell erreicht. Marktrauschen sind die kleinen Kursbewegungen innerhalb der normalen Spanne. Manche Daytrader und Swingtrader setzen diese Vorgehensweise ein.
Was der ATR-Stop nicht ersetzt
Der ATR-Stop ersetzt keine Analyse der Chartstruktur. Ich rate dir, auch dann zu prüfen, ob der berechnete Stop-Kurs direkt hinter einer offensichtlichen Marke liegt. Liegt er dort, frag dich, ob der Trade überhaupt sinnvoll ist, anstatt den Faktor beliebig zu ändern.
ATR-Stop berechnen in 6 Schritten
Der ATR-Stop ist der Einstiegskurs minus (Long) oder plus (Short) Faktor mal ATR im Tageschart. Jeder der sechs Schritte hat einen Abschlusszustand.
1. ATR im Tageschart ablesen
Ermittle die ATR im D1 des Assets, das du handeln willst. Fertig, wenn der ATR-Wert in Pips oder Punkten notiert ist.
2. Periode prüfen
Kontrolliere die Periode des Indikators. Ich arbeite mit 14 oder 50, du darfst eine eigene Wahl treffen. Fertig, wenn die Periode feststeht und im Chart sichtbar ist.
3. Faktor wählen
Wähle die 1-fache oder 2-fache ATR als Abstand zum Kaufkurs. Fertig, wenn der Faktor im Handelsplan notiert ist.
4. Stop-Kurs berechnen
Beispiel zur Veranschaulichung: Der Kaufkurs liegt bei 1,3195, du gehst long. Die ATR im D1 beträgt 51 Pips, die 2-fache ATR also 102 Pips (2 mal 51).
Ein Pip ist 0,0001, daher sind 102 Pips gleich 0,0102. Der Stop-Kurs ist 1,3195 minus 0,0102 gleich 1,3093, und dort platzierst du den Stop Loss.
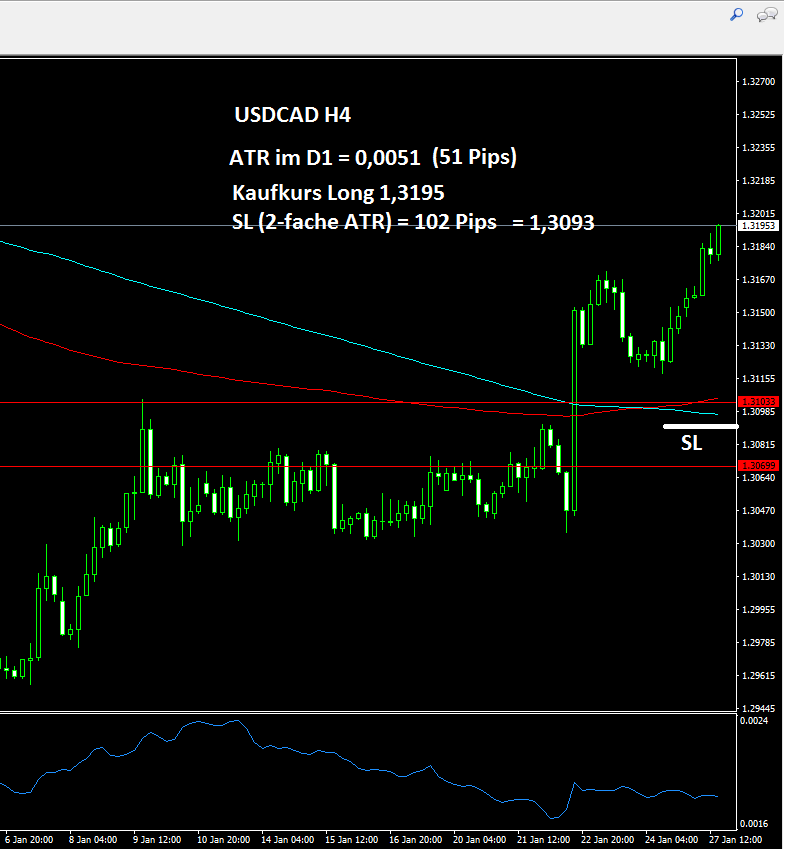
Fertig, wenn der Stop-Kurs in der Order steht.
5. Positionsgröße berechnen
Berechne die Positionsgröße als Risikobetrag (dein Verlustlimit in Euro) geteilt durch (Stop-Abstand mal Wert pro Punkt). So fängst du die teils größere Handelsspanne auf und das Risiko steigt nicht. Fertig, wenn die Positionsgröße in Lots oder Stück feststeht.
6. Wirtschaftskalender prüfen
Prüfe, ob ein Risikoevent für eine der beteiligten Währungen ansteht. Fertig, wenn der Kalender geprüft ist und Stop und Größe bleiben oder der Trade entfällt.
Welchen ATR-Faktor brauchst du für den Stop?
Ein größerer Faktor übersteht Marktrauschen besser, bedeutet bei gleichem Risiko aber eine kleinere Position. Ich wähle den Faktor deshwegen immer zusammen mit der Positionsgröße.
Faktoren im Überblick
Die Spalte „Typischer Einsatz“ ist meine Einschätzung, kein Messwert. Das Chance-Risiko-Verhältnis gilt bei gleichem Ziel.
Faktor | Typischer Einsatz | Wahrscheinlichkeit, ausgestoppt zu werden | Folge für die Positionsgröße | Folge für das Chance-Risiko-Verhältnis |
|---|---|---|---|---|
1x | eher Daytrading | am höchsten | größte Position | am günstigsten |
1,5x | Daytrading und Swing Trading | mittel | mittlere Position | mittel |
2x | eher Swing Trading | niedriger | kleinere Position | ungünstiger |
3x | Swing Trading | am niedrigsten | kleinste Position | am ungünstigsten |
Wie ich den Faktor einordne
Daytrader wählen oft kleinere Faktoren, Swingtrader größere, doch das ist eine Beschreibung ohne Beleg und kein Gesetz. Zu enge Faktoren erzeugen Stop-Outs, zu weite Faktoren erhöhen das Risiko, wenn die Position nicht kleiner wird.
Beides sehe ich bei Selbstlernern oft. Ein Ergebnis verspreche ich dir damit nicht.
Ich rate dir, den Faktor im Handelsplan zu notieren und ihn nicht mitten im Trade zu ändern. So lässt sich später prüfen, ob Faktor und Marktphase zusammenpassen.
Positionsgröße mit der ATR berechnen
Die Positionsgröße ergibt sich aus dem Risikobetrag pro Trade geteilt durch den Stop-Abstand mal den Wert pro Punkt. Sie hält dein Risiko in Euro konstant, auch wenn die ATR schwankt. Laut Finanzwissen solltest du bei einem höheren ATR-Multiplikator, also einem weiteren Stop, kleinere Positionen handeln.
Die Formel
Positionsgröße gleich Risikobetrag geteilt durch (Stop-Abstand mal Wert pro Punkt):
- Risikobetrag: der Betrag in Euro, den du pro Trade höchstens verlieren willst
- Stop-Abstand: Faktor mal ATR in Pips oder Punkten
- Wert pro Punkt: was ein Pip oder Punkt je Positionseinheit in Euro wert ist
Wer bei zu großen Positionen ausgestoppt wird, hält das oft für Pech. Oft ist es eine Rechenfrage.
Rechenbeispiel mit Beispielwerten
Beispiel zur Veranschaulichung: Du willst pro Trade höchstens 100 EUR riskieren. Der Stop-Abstand beträgt 51 Pips (Faktor 1 mal ATR von 51 Pips) und ein Pip ist 1 EUR je Positionseinheit wert.
Die Rechnung lautet 100 geteilt durch (51 mal 1) und ergibt rund 1,96 Einheiten. Das ist keine Empfehlung für einen Risikobetrag.
Doppelte ATR, halbe Position
Verdoppelt sich die ATR bei gleichem Faktor, verdoppelt sich der Stop-Abstand auf 102 Pips. Die Rechnung: 100 geteilt durch (102 mal 1) ergibt rund 0,98 Einheiten, also etwa die Hälfte. Das Risiko bleibt bei 100 EUR.
Aus demselben Grund würde ich beim Bitcoin eine andere Größe wählen als beim DAX, sobald die ATR in Prozent des Kurses abweicht.
Mein ATR-Stop: Vorlage zum Nachrechnen
Die Vorlage ist eine Tabelle zum Nachrechnen im Demokonto. Ich habe die erste Spalte mit einem Beispiel gefüllt, die zweite bleibt für dich leer. Ein Demokonto ist ein Übungskonto mit virtuellem Geld.
Tabelle für das Demokonto
Zeile | Beispiel zur Veranschaulichung | Dein ATR-Stop |
|---|---|---|
Instrument | ein Währungspaar | |
Zeitrahmen | D1 | |
ATR-Wert | 51 Pips | |
Faktor | 2x | |
Stop-Abstand | 102 Pips | |
Risikobetrag | 100 EUR | |
Positionsgröße | rund 0,98 Einheiten |
So füllst du die zweite Spalte: ATR ablesen, Faktor wählen, Stop-Abstand als ATR mal Faktor berechnen und dann die Positionsgröße aus Risikobetrag geteilt durch Stop-Abstand mal Wert pro Punkt. Teste die Werte im Demokonto, bevor du sie mit Geld einsetzt.
Hinweise zu Risiko und Beispielen
Historische Renditen sind keine Garantie für die Zukunft. Trading ist mit Risiken verbunden, Verluste sind möglich. Beachte auch unseren Risikohinweis.
CFDs sind komplexe Instrumente und bergen aufgrund der Hebelwirkung ein hohes Risiko, schnell Geld zu verlieren. Die große Mehrheit der Konten von Kleinanlegern verliert beim Handel mit CFDs Geld.
Diese Inhalte dienen der Weiterbildung und stellen keine Anlageberatung dar. Die Erwähnung bestimmter Wertpapiere oder Anbieter ist keine Empfehlung zum Kaufen, Verkaufen oder Halten.
ATR als Volatilitätsfilter
Als Filter zeigt die ATR, ob der Markt gerade ruhig oder bewegt ist. Dafür vergleichst du den aktuellen Wert mit dem Durchschnitt deiner eigenen ATR-Werte. Ich lese die Linie so und behandle sie nicht als Signal.
ATR-Linie lesen
Liegt der aktuelle Wert über dem Durchschnitt deiner ATR-Werte, ist der Markt bewegt. Liegt er darunter, ist er ruhig. Der Vergleich ist ein erster Hinweis, kein Signal.
Beispiel zur Veranschaulichung: Die D1-ATR lag an fünf Tagen bei 40, 45, 50, 42 und 48 Pips. Der Durchschnitt beträgt (40 + 45 + 50 + 42 + 48) geteilt durch 5, also 45 Pips. Ein heutiger Wert von 38 Pips liegt darunter, der Markt ist ruhig.
Ereignisse im Wirtschaftskalender können die Volatilität kurzfristig erhöhen.
Filter im Handelsplan
Eine mögliche Regel lautet, dass ich nur handle, wenn die ATR über einer selbst festgelegten Schwelle liegt. Die Schwelle ist ein Beispiel, eine Zahl nenne ich nicht. Teste die Regel im Demokonto.
Protokolliere dort, an welchen Tagen der Filter Trades verhindert hätte. Ändere die Schwelle erst nach einigen Wochen und nur in kleinen Schritten.
Ein rein technischer Ansatz kann in ruhigen Phasen ohne marktrelevante News funktionieren. Ein Filter ist kein Signal, sondern er sagt dir nur, ob sich ein Trade lohnen kann, nicht in welche Richtung.
Spread im Verhältnis zur ATR
Je größer der Spread im Verhältnis zur ATR, desto mehr der durchschnittlichen Spanne frisst er auf. Der Spread ist die Differenz zwischen Geld- und Briefkurs und wird üblicherweise in Pips gemessen, so Babypips.
Kostenquote berechnen
Die Kostenquote ist der Spread geteilt durch die ATR im gewählten Zeitrahmen. Das ist meine eigene Rechenmethode, keine Regel aus einer Quelle.
Beispiel zur Veranschaulichung: Der Spread beträgt 2 Pips, die ATR im M15 beträgt 4 Pips. Die Rechnung 2 geteilt durch 4 ergibt 50 Prozent. Break-even bedeutet, dass Gewinn und Verlust nach Kosten null ergeben.
Spread vor jedem Trade prüfen
Ich rate dir, den aktuellen Spread vor jedem Trade mit der ATR des Zeitrahmens zu vergleichen. Babypips weist darauf hin, dass sich der Spread bei Wirtschaftsdaten stark ausweiten kann. Rechne die Quote deshalb vor Nachrichten neu.
Kurze gegenüber langen Zeitrahmen
Im M1 oder M5 ist die ATR klein, der Spread hängt aber nicht vom Zeitrahmen ab. Dieselbe Strategie kann dort nach Spread auf Break-even fallen.
Beispiel zur Veranschaulichung: Bei 2 Pips Spread und 51 Pips ATR im D1 ergibt 2 geteilt durch 51 rund 3,9 Prozent. Läuft deine Strategie im Backtest und nach Kosten nicht mehr, prüfe zuerst diese Quote.
Ziele und Trailing-Stop mit der ATR
Der ATR-Stop legt dein Risiko je Trade fest, also 1R. Ziele sind Vielfache davon, und ein ATR-Trailing-Stop zieht den Stop mit. Laut Deutsche Börse zieht ein Trailing-Stop in festem Abstand mit dem Kurs nach oben und schützt so Gewinne.
Der ATR-Stop als 1R
R steht für Risiko. 1R ist der Betrag, den du verlierst, wenn der Stop erreicht wird. Mit der ATR steht dieser Abstand fest, bevor du einsteigst. Ich nutze die ATR für den Ausstieg nach dieser Logik und nenne keine Ergebnisse.
Ziele als Vielfache
Beispiel zur Veranschaulichung: Bei einem Risiko von 100 EUR (1R) liegt das 1R-Ziel bei 100 EUR Gewinn, das 2R-Ziel bei 200 EUR. Bei einem Stop von 102 Pips liegt ein 2R-Ziel bei 204 Pips (2 mal 102).
Beim Short-Trade rechnest du umgekehrt. Das bedeutet, dass der Stop über dem Einstieg liegt, das Ziel darunter. Das ist Methode, keine Gewinnaussage.
ATR-Trailing-Stop in Schritten
- Wähle Faktor und ATR und setze den ersten Stop.
- Läuft der Kurs in deine Richtung, ziehst du den Stop auf Kurs minus Faktor mal ATR nach.
- Du ziehst nur in Gewinnrichtung nach, nie zurück.
Eine ATR aus einem höheren Zeitrahmen macht den Abstand weiter. Bei gleichem Risiko wird die Position dann kleiner.
Tagesspanne und Session als Hinweis
Die Handelsspanne ist im Tagesverlauf ungleich verteilt. Deswegen vergleichst du die D1-ATR mit dem bereits gelaufenen Anteil der Tagesspanne. Laut der Lernseite von TMGM nimmt die Aktivität rund um den Beginn jeder Sitzung zu.
Manche Trader nutzen die ATR auch für eine Strategie, also den Einstieg. Ich prüfe die Spanne nur als Hinweis.
Beispiel zum Beginn der New York Session
Die New York Session beginnt laut TMGM um 14:00 Uhr deutscher Zeit. In den Übergangswochen im März bis April und Oktober bis November kann sich der Beginn in deutscher Zeit kurzzeitig verschieben, weil die Regionen an unterschiedlichen Tagen umstellen.
Beispiel zur Veranschaulichung: Die D1-ATR beträgt 51 Pips. Um 15:40 Uhr deutscher Zeit ist bereits eine Spanne von 52 Pips nach oben gelaufen, 1 Stunde 40 nach dem Beginn um 14:00 Uhr.
Gelaufene Spanne ist ein Hinweis
Eine erreichte Durchschnittsspanne heißt nicht, dass der Kurs nicht weiterlaufen kann. Der Kurs hat lediglich seine durchschnittliche Handelsspanne erreicht.
Die erreichte Durchschnittsspanne ist ein erster Hinweis, dass ein Anstieg seine übliche Spanne erreicht hat, ob der Kurs fällt, sagt die ATR aber nicht. Im Beispiel entsprechen 52 Pips rund 102 Prozent der D1-ATR von 51 Pips (52 geteilt durch 51). Das ist eine Orientierung, kein Signal.
Ich rate dir, in solchen Fällen auf die Bestätigung durch einen zweiten Indikator zu warten.
ATR und ein zweiter Indikator
Die ATR allein reicht für einen Einstieg nicht, deshalb kommt ein zweiter Indikator hinzu. Das kann eine Unterstützungs- oder Widerstandszone sein oder ein gleitender Durchschnitt. Ich nutze die ATR als Ergänzung zu Werkzeugen, die eine Richtung zeigen.
Zweiter Indikator als Bestätigung
Preismarken, gleitende Durchschnitte und Oszillatoren liefern eine Bestätigung. Der RSI ist als Oszillator eine weitere Möglichkeit, wie die RSI Indikator Strategie zeigt. Über die Wirksamkeit sage ich damit nichts.
Der zweite Indikator muss eine andere Information liefern als die ATR, nämlich Richtung oder Preismarke statt Volatilität. Zwei Indikatoren, die dasselbe messen, bestätigen sich nur scheinbar.
Beispiel mit EMA200 und Double-Zero-Level
Beispiel zur Veranschaulichung: Der Kurs läuft im D1 auf den EMA200 zu, den exponentiellen gleitenden Durchschnitt über 200 Kerzen. Gleichzeitig läuft ein Double-Zero-Level bei 1,3200 an, eine runde Preismarke, die auf zwei Nullen endet und die D1-ATR von 51 Pips ist bereits ausgeschöpft.
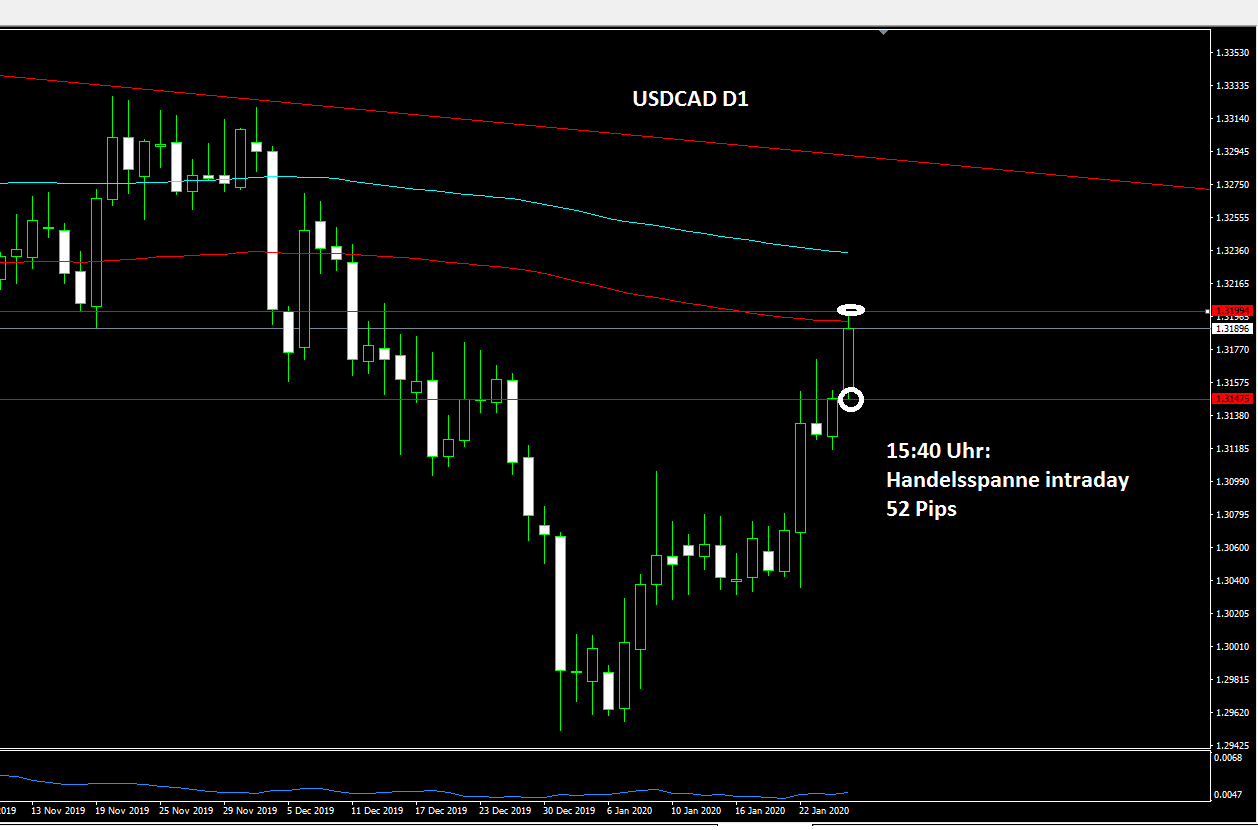
Das sind zwei Preismarken und ein Volatilitätshinweis, nämlich die bereits gelaufene ATR-Spanne, nicht drei Widerstände.
Wirtschaftskalender und rein technischer Ansatz
Ist der Kurs ohne fundamentalen Grund bis zu diesem Level gestiegen, kann ein Abpraller (Short) denkbar sein. Das ist eine Beschreibung, keine Empfehlung.
Ein Blick in den Wirtschaftskalender klärt, ob ein Risikoevent bevorsteht. Ein rein technischer Ansatz kann in ruhigen Phasen ohne marktrelevante News funktionieren.
Das Volatility System von Wilder
Wilder stellte das Volatility System in „New Concepts in Technical Trading Systems“ vor, so die CQG-Hilfe. Es liefert laut Wolfram-Dokumentation einen Stop-and-Reverse-Wert mit sieben Perioden und dem Dreifachen der ATR. Das System nutzt also die ATR.
Long-Seite
Das System handelt Long und Short. Ein Long-Signal entsteht nach dem Prinzip des Systems, wenn der Schlusskurs den Indikatorwert überschreitet.
Die ausgeschriebene Formel nenne ich hier nicht, weil ich keine geprüfte Quelle dafür angeben kann.
Short-Seite und Stop-and-Reverse
Die Short-Seite arbeitet mit umgekehrtem Vorzeichen. Das System enthält keine gesonderten Verkaufs- oder Handelsregeln.
Ein Trade schließt automatisch bei umgekehrtem Signal. Eine Short-Position schließt bei einem Long-Signal, eine Long-Position bei einem Short-Signal.
Backtest und Risiko
Stand 6. Oktober 2026 liegt uns kein Backtest-Ergebnis zur Wilder-Strategie vor und ich handle kein rein technisches System. Trading ist mit Risiken verbunden, Verluste sind möglich.
Wozu ich das System erkläre
Das System zeigt, wie sich ein Stop mit der Volatilität mitbewegen kann. Laut CQG-Hilfe rücken die Stops bei steigender Volatilität vom Markt ab und höhere Faktoren ergeben lockerere Stops. Es dient dir als Anschauung für die Idee hinter dem ATR-Stop. Es ist ein Beispiel für eine Methode, keine Handelsempfehlung.
Grenzen der ATR und typische Fehler
Die ATR misst Volatilität, keine Richtung. Sie hinkt hinterher, weil sie ein Mittelwert ist, und Nachrichtenspitzen und Gaps verzerren den Wert.
Was die ATR nicht zeigt
Die ATR zeigt die Intensität der Kursbewegung, aber keine Richtung. Laut CMC Markets gilt: „Allerdings kann der Average True Range Indikator nicht die Richtung des Trends bestimmen.“
Für Trend und Momentum ergänze ich den MACD Indikator. Das ist keine neue Strategie, nur ein Zusatz.
Typische Fehler beim ATR-Stop
Fehler | Ursache | Gegenmaßnahme |
|---|---|---|
Faktor zu eng | Der Stop liegt im Marktrauschen | Faktor erhöhen und die Position verkleinern |
Positionsgröße vergessen | Ein weiterer Stop erhöht das Risiko pro Trade | Risikobetrag geteilt durch Stop-Abstand mal Wert pro Punkt rechnen |
Falscher Zeitrahmen | ATR aus dem M15 statt aus dem D1 | ATR im Tageschart ablesen |
Nachrichtenspitzen und Gaps | Ein Ereignis verzerrt den ATR-Wert | Wirtschaftskalender prüfen |
ATR als Richtungssignal gelesen | Die ATR misst keine Richtung | Zweiten Indikator für die Richtung nutzen |
Fehlermuster des Selbstlerners
Ich sehe bei Selbstlernern zwei Muster und zwar zu frühes Eingreifen und ständigen Strategiewechsel. Beides ersetzt eine feste Regel durch Bauchgefühl, und beides ist ein verständlicher Teil des Selbstlernens.
„Inhalte werden klar erklärt, mit echtem Fokus auf Risikomanagement, Disziplin und nachvollziehbare Setups.“ - R. Krause on Trustpilot
Wie ich die ATR einsetze
Ich nutze die ATR für den Stop-Abstand, die Positionsgröße und als Orientierung über die Intensität der Kursbewegung, nicht als Signal. Sie ist ein technischer Indikator für das Risikomanagement und die Basis einer Strategie. Die Regel dahinter ist simpel, erst der Abstand, dann die Größe.
Meine Einordnung
Unter vielen Indikatoren beachte ich nur wenige. Die ATR gehört dazu, weil sie Stop-Abstand und Positionsgröße in einer Regel verbindet. Bei uns lernen Teilnehmer regelbasiertes Trading mit 12 Monaten persönlicher Begleitung, und du tradest am Ende selbst.
„Das Team ist seriös und sehr kompetent. Es herrscht eine angenehme und authentische Atmosphäre, ohne Blabla und wilden Versprechungen.“ - Natalie on Trustpilot
Meine Regeln im Überblick
Ich lese die ATR im Tageschart ab und setze den Stop-Abstand als Vielfaches davon. Ich berechne die Positionsgröße aus dem Risikobetrag und prüfe vor jedem Trade den Wirtschaftskalender. Das ist meine Methode für das Risikomanagement, kein Versprechen auf Ergebnisse.
Wo du unsicher bist, halte die Position klein.
Was ich nicht mache
Ich handle kein rein technisches System, und die ATR ersetzt bei mir kein Einstiegssignal. Signaldienste und Copy-Trading gehören nicht zu meinem Ansatz.
Häufige Fragen zur ATR (FAQ)
Was ist der ATR Indikator und was misst er?
Der ATR Indikator (Average True Range) ist ein Volatilitätsindikator von J. Welles Wilder Jr., der die durchschnittliche Kursspanne pro Kerze über N Perioden misst, in Pips oder Punkten. Er baut auf der True Range auf, dem größten von drei Werten. Eine Richtung zeigt die ATR dabei nicht, ein Einstiegssignal ersetzt sie ebenfalls nicht.
Wo finde ich den Average True Range Indikator im MetaTrader?
In MetaTrader 4 gehst du auf „Einfügen“, „Indikatoren“, „Oszillatoren“ und klickst auf „Average True Range“. In MetaTrader 5 ziehst du die ATR laut MetaQuotes-Hilfe aus dem Navigator ins Chart, und TradingView führt sie in der Indikatorenliste. Die Parameter, etwa die Periode, stellst du anschließend im Pop-up-Fenster des Indikators in deinem Chart ein.
Was mache ich mit der durchschnittlichen Handelsspanne eines Assets?
Du leitest daraus Stop-Abstand und Positionsgröße ab. Der Stop-Abstand ist ein Vielfaches der ATR, die Positionsgröße ergibt sich aus Risikobetrag geteilt durch Stop-Abstand mal Wert pro Punkt. So bleibt dein Risiko in Euro konstant, auch wenn die Handelsspanne schwankt. Als Einstiegssignal taugt die Spanne allein nicht, dafür brauchst du einen zweiten Indikator.
Wie berechne ich einen Stop Loss mit der ATR?
Du liest die ATR im Tageschart ab, multiplizierst sie mit deinem Faktor, meist 1 oder 2, und ziehst das Ergebnis bei einem Long-Trade vom Einstiegskurs ab. Beispiel zur Veranschaulichung: 1,3195 minus 102 Pips (2 mal 51) ergibt 1,3093. Danach passt du die Positionsgröße an den Stop-Abstand an, damit dein Risiko in Euro gleich bleibt.
Welche ATR-Periode ist besser, 14 oder 50?
Keine Periode ist per se besser. 14 ist die Voreinstellung in TradingView und reagiert schneller, 50 glättet stärker und ist meine bewusste Wahl. Wähle die Periode passend zu Zeitrahmen und Handelsplan und teste sie im Demokonto. Eine Trefferquote nenne ich für keine der beiden Perioden, weil mir dazu kein dokumentierter Test vorliegt.
Welchen ATR-Faktor brauche ich, damit mein Stop nicht ständig ausgelöst wird?
Ein größerer Faktor übersteht Marktrauschen besser, etwa die 2-fache statt der 1-fachen ATR, dafür wird die Position bei gleichem Risiko kleiner. Ein enger Faktor erzeugt mehr Stop-Outs und ein weiter Faktor verlangt eine kleinere Position, deshalb gibt es keinen Wert für alle Märkte. Welcher Faktor zu dir passt, hängt vom Zeitrahmen, Handelsstil und deiner Risikoregel ab.
Kann ich mit der ATR allein eine Trading-Strategie handeln?
Nein, die ATR zeigt keine Richtung, sondern nur die Intensität der Kursbewegung. Für den Einstieg brauchst du einen zweiten Indikator wie eine Unterstützungszone oder einen gleitenden Durchschnitt, dazu einen Blick in den Wirtschaftskalender. Ein rein technisches System handle ich nicht und jedes System birgt ein Verlustrisiko, das du vorher einplanen und begrenzen musst.
Schlüsselbegriffe: Fachbegriffe zur ATR
ATR (Average True Range): Die ATR ist ein Mittelwert der True Range über N Perioden. Sie stammt von J. Welles Wilder Jr. und misst Volatilität, keine Richtung.
True Range: Die True Range ist der größte von drei Werten und zwar Hoch minus Tief, Hoch minus vorheriger Schluss, Tief minus vorheriger Schluss. Die beiden letzten Werte zählen als Betrag.
Volatilität: Volatilität ist ein statistisches Maß für die Streuung der Renditen und heißt auch Schwankungsbreite. Sie zeigt nicht die Richtung der Kursbewegung. Ich nutze sie für mein Risikomanagement.
Pip: Ein Pip ist bei den meisten Währungspaaren 0,0001, 0,0004 sind also 4 Pips. Ich rechne Stop-Abstände in Pips oder Punkten.
Spread: Der Spread ist die Differenz zwischen Geld- und Briefkurs und wird üblicherweise in Pips gemessen. Bei kurzen Zeitrahmen frisst er einen großen Teil der ATR.
Positionsgröße: Die Positionsgröße ist die Menge, die du kaufst oder verkaufst, etwa in Lots. Sie ergibt sich aus Risikobetrag geteilt durch den Stop-Abstand mal Wert pro Punkt.
Break-even: Break-even heißt, dass Gewinn und Verlust nach Kosten null ergeben. Eine Strategie kann nach Abzug des Spreads dort landen, eher im M1 als im D1.
Double-Zero-Level: Ein Double-Zero-Level ist eine runde Preismarke, die auf zwei Nullen endet, etwa 1,3200. Viele Trader beachten solche Marken, und ich nutze sie als Preismarke neben der ATR.
Protokolliere den ATR-Stop eine Woche lang im Demokonto. Danach prüfen mein Team und ich deine Risikoregeln im kostenlosen Infogespräch, fair, ehrlich und unverbindlich: Infogespräch buchen.


Jetzt unser Trader-Training ansehen
Nicht mehr gefangen im Hamsterrad...
Erfolgreiches Daytrading ist keine Glückssache, sondern eine Fähigkeit, die man erlernen kann. Bei uns bekommst du das Handwerk von echten Vollzeittradern beigebracht


